
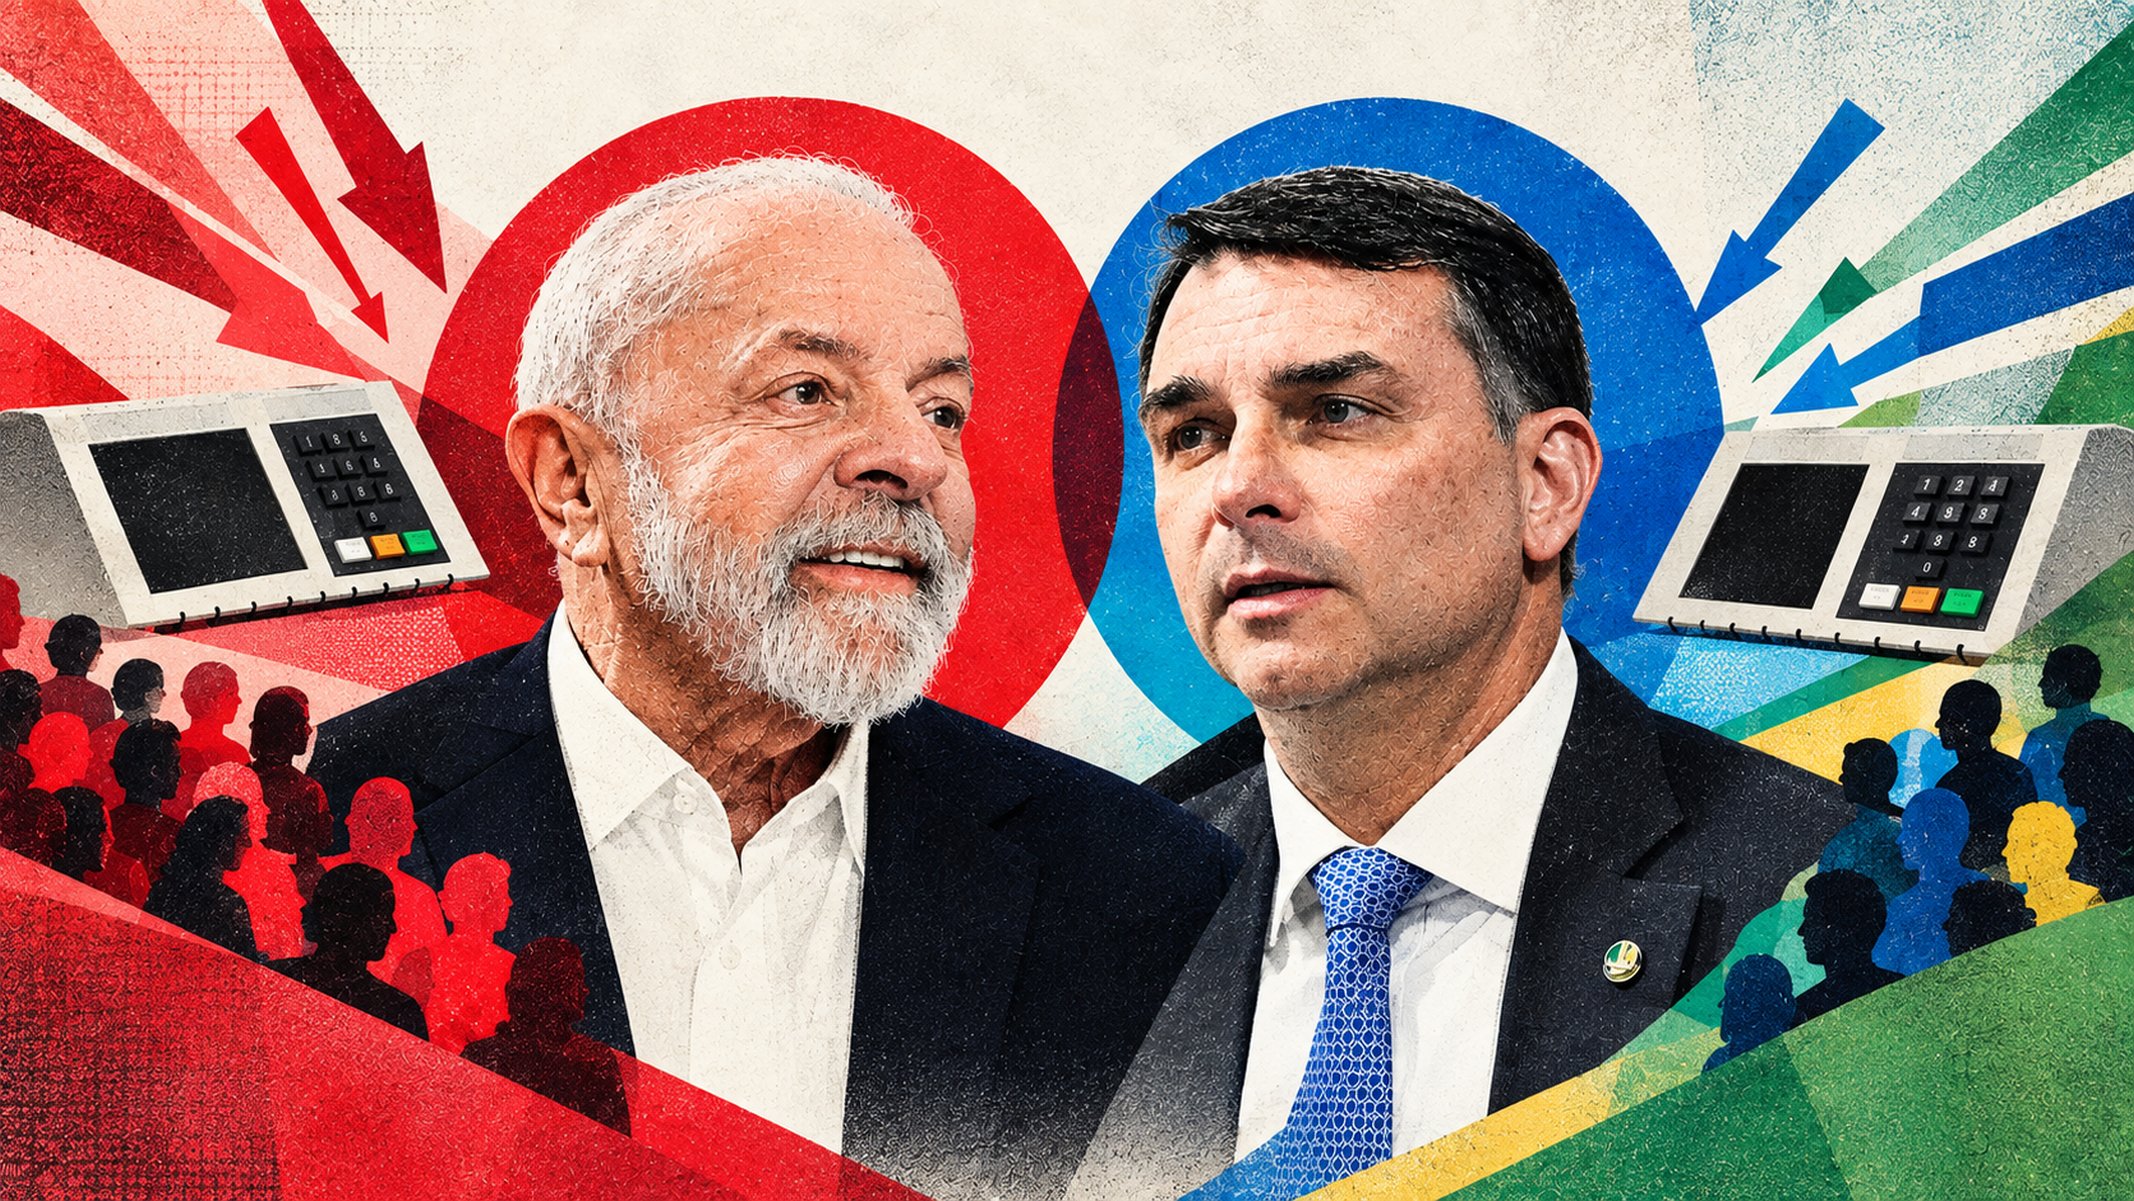
O debate eleitoral de 2026 trouxe novamente à mesa uma discussão que, de tempos em tempos, reaparece no Brasil: a possibilidade de desvincular os benefícios da Previdência da política de valorização do salário mínimo.
O argumento econômico é conhecido. Como milhões de benefícios pagos pelo INSS estão vinculados ao piso nacional, todo aumento real do salário mínimo produz impacto relevante nas despesas da Previdência. Diante do envelhecimento da população e do persistente desafio fiscal brasileiro, surgem propostas para que aposentadorias e pensões sejam reajustadas apenas pela inflação, sem acompanhar eventuais ganhos reais concedidos ao salário mínimo.
É legítimo discutir a sustentabilidade fiscal da Previdência. Também é necessário debater fontes de financiamento, combater fraudes, rever distorções e buscar maior eficiência no gasto público. O que não se pode admitir, entretanto, é que essa discussão abra caminho para algo muito mais grave: permitir que um benefício previdenciário destinado a substituir a renda do trabalhador seja inferior ao salário mínimo.
Nesse ponto, existe uma fronteira que não deveria ser ultrapassada. A Constituição Federal é expressa ao estabelecer, no artigo 201, § 2º, que nenhum benefício que substitua o salário de contribuição ou o rendimento do trabalho terá valor mensal inferior ao salário mínimo.
Quem trabalhou durante décadas e contribuiu para a Previdência não pode chegar à velhice recebendo do sistema menos do que o próprio Estado brasileiro reconhece como o mínimo necessário para a subsistência
A norma constitucional não surgiu por acaso. Ela traduz uma escolha social e jurídica sobre o papel da Previdência. Quando se fala em aposentadoria mínima, não se está tratando apenas de números em uma planilha orçamentária. Estamos falando de pessoas que dependem desse benefício para comprar alimentos, adquirir medicamentos, pagar aluguel, energia elétrica e outras despesas essenciais. Para milhões de brasileiros, a aposentadoria não representa uma renda complementar. É a principal, quando não a única, fonte de renda da família.
É preciso, portanto, separar duas discussões que muitas vezes aparecem misturadas. Uma coisa é debater se os benefícios previdenciários devem acompanhar o mesmo ganho real concedido ao salário mínimo. Outra, completamente diferente, é admitir que o piso previdenciário fique abaixo dele.
A primeira questão envolve escolhas econômicas, fiscais e políticas. Pode e deve ser debatida pela sociedade. A segunda encontra uma barreira constitucional. Mais do que isso, envolve um princípio elementar de proteção social e de dignidade humana.
O envelhecimento da população impõe desafios concretos ao sistema previdenciário. O Brasil terá, nas próximas décadas, uma proporção cada vez maior de idosos, enquanto a relação entre trabalhadores ativos e beneficiários tende a se alterar. Ignorar essa transformação seria irresponsável. Mas igualmente irresponsável seria imaginar que o equilíbrio das contas públicas pode ser alcançado simplesmente reduzindo a proteção de quem já encerrou sua vida laboral.
VEJA TAMBÉM:
- Aposentadoria: quem consegue usufruir com dignidade?
O debate fiscal precisa olhar para o conjunto do problema. É necessário discutir arrecadação, informalidade, mercado de trabalho, combate a fraudes, eficiência administrativa, despesas e fontes permanentes de financiamento. Concentrar o ajuste sobre os benefícios mais baixos significa escolher justamente aqueles que têm menor capacidade de absorver perdas.
Reformas previdenciárias podem alterar idade mínima, tempo de contribuição, critérios de cálculo, fontes de custeio e diversas outras regras. O sistema pode e deve ser aperfeiçoado sempre que as circunstâncias econômicas e demográficas exigirem. Há, porém, um limite que deveria permanecer intocado.
Quem trabalhou durante décadas e contribuiu para a Previdência não pode chegar à velhice recebendo do sistema menos do que o próprio Estado brasileiro reconhece como o mínimo necessário para a subsistência do trabalhador.
O salário mínimo pode ser objeto de diferentes políticas de valorização. A Previdência pode ser submetida a revisões e reformas. O equilíbrio fiscal precisa ser perseguido. Mas nenhum desses objetivos deveria servir de justificativa para reduzir abaixo do mínimo constitucionalmente assegurado a proteção de quem depende da aposentadoria para viver.
A discussão sobre o futuro da Previdência é inevitável. O que não pode ser inevitável é a ideia de que, para fechar as contas do Estado, a solução seja fazer a aposentadoria valer menos que o mínimo.
João Badari é advogado especialista em Direito Previdenciário, sócio do escritório Aith, Badari e Luchin Advogados e Diretor de Atuação Judicial do IEPREV.


Leave a Reply